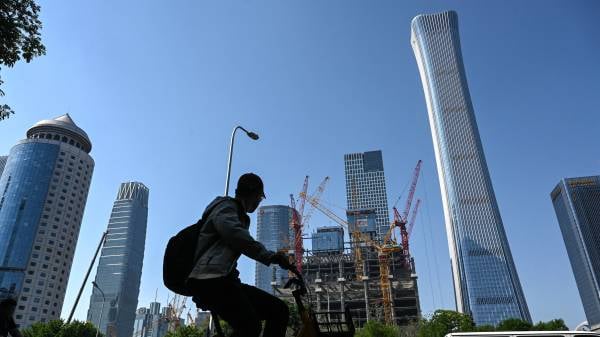
从“分房”到“买房”,从“炒房”到“选房”,普通人并没有真正走出住房焦虑,只是被迫以不同方式承担同一套制度留下的成本。(图片来源:JADE GAO/Getty Images)
1978年,中国城市人均居住面积只有3.6平方米,甚至低于1950年的4.5平方米;全国缺房户达869万户,占当时城镇总户数的47.5%。在城市人口持续增加而住宅建设长期不足的背景下,住房紧张几乎是那个年代最普遍的生活经验之一。
后来,中国人经历了从“分房”到“买房”,再到“炒房”与“选房”——一场持续五十年的责任转移:国家和单位曾经直接承担住房供给与分配;随后,中共保留土地所有权与土地供应控制权,却把住房的购买、按揭、保值和风险转移给家庭;在房地产高增长阶段,地方政府、开发商、银行与家庭被绑进同一套土地—金融—城市扩张机器;而今天,当人口、债务、存量与市场预期都改变后,最后的风险正在以“流动性不足”的方式回到普通家庭身上。
一、分房:“福利”为什么短缺?
在福利分房时代,房子不是市场商品,而是单位制社会的一部分。国企、机关、事业单位和集体单位,承担宿舍、食堂、医疗、托幼、子女教育和退休保障等功能。一个人被分配到什么单位,很大程度上决定了他住在哪里、何时能结婚、能不能调房、孩子在哪里成长。
住房资源由组织体系调配。工龄、职务、职称、婚姻状况、家庭人口、是否双职工,都会成为分房排序的依据。谁资历更深、谁家庭人口更多、谁所在单位更有资源,谁就更容易进入家属院、职工宿舍和福利房的名单。因此,福利分房绝不是“人人都有房”,它提供的是有限的、等级化的福利。它确实让一部分城市职工以极低成本获得住房,却也把居住条件深深绑定在组织身份、行政级别和单位资源上。


数学家陈景润的经历尤其能说明这一点。二十世纪七十年代末,他仍住在中关村88号楼约6平方米的单身宿舍中。那是一栋由中国科学院多个研究所共用的筒子楼,许多单身职工结婚、生子后也难以搬离,走廊两边摆满炉子。后来,胡耀邦亲自察看后,数学所才设法给陈景润调整出一间16平方米、朝阳的房间。那时,一个已闻名全国的学者,想改善十几平方米的居住条件,也必须通过高层行政介入,普通家庭更没有多少选择。
福利分房时代住房被高度组织化,却长期短缺,个人没有真正意义上的产权与选择。
二、买房:几代人来完成?
1998年是住房制度的关键转折点。当年7月,国务院发布《关于进一步深化城镇住房制度改革加快住房建设的通知》(国发〔1998〕23号),提出停止住房实物分配、逐步实行住房分配货币化,同时发展住房金融,培育和规范住房交易市场,并建立多层次住房供应体系。
官方叙事常将这场改革概括为:告别福利分房,让居民通过市场改善居住条件。过去,单位直接建房、修房、分房,因此也直接承担住房短缺和福利成本。房改后,单位逐步被剥离“办社会”的职责,职工则通过工资、住房补贴、公积金、父母支持和银行按揭进入商品房市场。
也就是说,住房责任从单位转向家庭,住房风险也从公共体系转向私人家庭。过去,一个家庭没有房,人们首先会问:为什么你们单位不分房?房改之后,问题改成:你还没有攒够首付?父母能帮吗?谁承担月供?
这正是住房市场化最深的变化。它把原本与单位资源、土地供应、户籍制度、城市公共服务紧密相关的结构性问题,转换成了家庭自身的支付能力问题。房改当然让很多人获得了产权,也改善了城市居住条件。1998年城市人均住宅建筑面积为18.7平方米,2010年达到31.6平方米。这两项指标与1978年“人均居住面积”的口径并不相同,不能直接比较,但仍可说明:在住房市场化、城市扩张和住宅投资快速增长的共同作用下,城市住房条件确实得到显著改善。
然而,从此以后,“首付”“公积金”“按揭”“月供”“商品房”“二手房”进入普通家庭的日常对话。年轻人结婚,不是再等待单位分房了,而要计算首付;父母以前帮子女照顾孩子,现在也要在关键时刻掏出积蓄帮着买房;一对夫妻结婚,也常常意味着共同承担二三十年的债务。
1998年房改之后,房子从单位福利变成家庭项目,而这个项目往往需要两代乃至三代人共同出资完成。
三、70年产权:国家保留土地家庭买下债务
提到中国房地产,不得不讲“70年产权”。1988年宪法修正案明确,土地使用权可以依照法律规定转让;1990年国务院《城镇国有土地使用权出让和转让暂行条例》规定,居住用地使用权的出让最高年限为70年。
因此,通常所说的“70年产权”,严格来说并不等于房屋所有权只有70年。城市土地属于国家所有,购房者取得的是房屋所有权,以及附着其上的住宅建设用地使用权;居住用地使用权的出让最高期限为70年。这就是中国房地产制度最核心的政治经济安排。中共并没有把城市土地私有化,也没有继续由单位直接建房、分房,而是在国有土地制度之下,通过土地使用权出让建立商品房市场。地方政府掌握土地供应与出让,开发商通过拿地、融资、建设和销售获利,银行通过开发贷和个人按揭扩张信贷,家庭则以首付和长期月供换取房屋及其附着的土地使用权。
地方政府没有把土地永久卖掉,却可以一轮又一轮出让土地使用权;开发商以土地为起点撬动融资;银行以房贷将家庭未来二三十年的收入接入金融体系;普通人则以长期负债,换取一个在城市中“安身”的资格。这正是中国房地产与许多市场经济体最大的不一样之处:土地所有权仍由国家掌握,房价却主要由家庭承担;城市扩张的资金与金融体系的现金流,很大程度上来自居民不断加杠杆买房。因此,所谓“买房”从一开始就不是一笔普通消费。
《民法典》第359条规定,住宅建设用地使用权期限届满后自动续期;续期费用缴纳或者减免,依照法律、行政法规办理。所以,“70年后房子一定被收回”是误解;但“70年后一定免费续期”同样没有法律依据。
来看看2016年3月,温州市民王先生的遭遇,他花65.8万元买下一套二手房,办理过户时却发现,原房东的土地使用证已经在3月4日到期。温州在上世纪八九十年代出让土地时,为缓解开发商资金压力,一部分住宅只收取了20年而非70年的土地出让金。当地国土部门起初的方案,是要求业主重新缴纳土地出让金才能续期,估算费用约30万元,接近房价的一半。这在全国引发了一场关于“70年产权”的大讨论:《物权法》第149条明明写着“自动续期”,但续期是否收费、收多少,法律也没有明确?事情一直拖到当年12月,国土资源部才出面表态,温州等地可以“不需要申请、不收取费用、正常办理交易”,才算暂时平息。但这只是一次“过渡性安排”,不是立法层面的最终解决。
这个案例说明的是,“土地使用权70年”这个制度设计里,从一开始就留了一个没人真正说清楚代价由谁承担的缺口,而这个缺口,可能最终给买房的普通家庭制造麻烦
更重要的是,普通家庭需要面对的并非遥远的70年后,还有眼前:土地使用权剩余年限、房龄、贷款期限、房屋维护、城市更新、人口流向和未来交易需求,将如何共同决定一套房的现实价值。
四、炒房:“买房必赚”?
1998年之后,房地产并未立刻成为全民财富神话。房改初期,许多人仍不习惯花大钱买房。在福利分房的旧观念里,住房本应由单位解决,花几十年积蓄、再背上贷款买一套房,并不划算。住房市场、按揭制度、产权交易和居民心理,都需要时间磨合。
后来,这几股力量在同一时期叠加,导致房价上涨——城市化加速、人口向城市迁移、住房供给扩张、按揭信贷普及、地方新区建设、基础设施改善,以及教育、医疗、就业机会不断向城市集中。商品房由此被拉入一个更大的增长计划,地方政府需要土地出让以组织城市建设、基础设施投资和新区扩张;开发商需要不断拿地、融资、预售和再投资;银行需要长期、规模化的信贷资产;钢铁、水泥、装修、家俱、家电、物业等行业需要房地产的持续拉动;家庭则需要一套能结婚、育儿、入学、看病、养老并期待增值的房子。
房子由此不再只是住处,而成为土地、地方发展、金融扩张和家庭储蓄之间的枢纽。
这套机制运转多年后,地方财政对土地的依赖程度明显上升。2012年到2023年间,土地出让金占地方财政收入的比重平均为34%,2020年这个数字达到43%。但这套依赖也在近几年明显松动:全国国有土地使用权出让金从2021年的8.5万亿元,降到2023年的5.8万亿元,跌幅达31.7%。这意味着,当住房市场降温时,受冲击的不只是买房的家庭和开发商,地方政府自身的财政能力也在同步收紧。
2012年,全国商品房销售面积为111304万平方米;到2016年,增加到157349万平方米。按销售额除以销售面积折算,全国商品房销售均价由2012年的约5791元/平方米升至2016年的约7476元/平方米,四年上涨约29%。2016年12月,合肥新建商品住宅销售价格同比上涨46.3%,厦门同比上涨41.5%。
房子涨价后,几乎从资产成为一种“全民信仰”。买房被等同于安家,房产证被视为婚姻与家庭稳定的证明,首付被理解为父母对子女最重要的支持,学区房被当成教育竞争的入场券,多套房则被想像为养老和财富传承的保障。教育、医疗、户籍、就业、养老等本应由公共政策更均衡承接的风险与焦虑,被越来越多地压缩进一套房里,房价必然被抬高,超过普通家庭承受能力。
五、1998年会重演吗?
今天,常有人说,中国房地产可能“重走1998年的老路”。这种说法最容易产生误解。所谓“重走1998年”,不应被理解为房价即将重新进入二十年的普遍上涨周期;真正可能重演的,是住房制度与住房观念又一次发生底层切换。
1998年之后的长期上行,建立在一组今天已很难复制的条件上:城镇化快速推进、人口持续流入城市、商品房供给相对稀缺、家庭负债较低、居民加杠杆空间较大,以及城市基础设施和公共服务不断扩张。今天的环境已经不同。
第一,城镇化仍在进行,但人口红利和无差别的新增购房需求正在减弱。2025年末,中国常住人口城镇化率为67.89%,城镇人口较上一年增加1030万人。这说明城市仍有新增人口,但人口、产业和就业机会不再平均分布。少数核心城市、都市圈与产业集聚区仍可能吸引人口,而许多中小城市、远郊新区和人口外流地区,很难再依靠“总量城镇化”获得同样的住房需求支撑。
第二,居民部门的处境不同了。九十年代末,城市家庭的房贷普遍较少,住房商品化刚刚开始,家庭加杠杆空间相对充足。经历二十多年房价上涨和按揭扩张后,许多家庭已背负长期房贷,父母积蓄也已在子女首付中被提前动用。即使利率下降、购房政策放松,家庭对继续借钱买房的意愿也会更谨慎。
第三,住房供给结构不同了。1998年前后,市场上的商品房数量有限,大量居民仍住在老旧公房、家属院和住房条件较差的单位房中。今天,经过长期大规模建设,城市已有庞大的存量住房和二手房市场。未来住房市场的重心,不可能仍只是不断卖新房,也越来越取决于老房子如何更新、二手房如何流转、空置房如何消化、老旧小区如何维护。
第四,政策定位不同了。1998年房改的重要任务,是通过住房市场化扩大供给、改善住房条件、带动投资与内需;今天,政策面对的是债务、交付、库存、人口、地方财政与金融稳定的叠加难题。2016年中央经济工作会议提出“房子是用来住的、不是用来炒的”,同时强调“既抑制房地产泡沫,又防止出现大起大落”。这表明政策重点已从单纯扩大市场,转向控制风险、稳定预期和重新安排住房保障。
六、选房:市场不再兜底家庭风险自付?
当整体市场不再普遍上涨,“选房”才真正变成一个严肃问题。过去,人们买房更容易相信“只要买了就不会错”。城市扩张、房价上行和持续的新增需求,曾经掩盖许多房屋本身的问题:地段偏一点、通勤远一点、户型差一点、房龄老一点、物业弱一点,只要市场整体上涨,总有人会接手。如今,这种普遍兜底正在消失。
一套房未来的命运,还取决于它所在城市有没有持续的产业与就业支持,所在区域是否能吸引年轻家庭,交通、教育、医疗、商业和养老配套是否可靠,小区维护是否到位,同类房源是否过多,以及它能否在未来顺利进入二手房交易市场。“选房”,表面是在选户型、地铁、物业和学区;实质是在选一个地区的公共资源、人口趋势、产业基础和城市治理能力。
最重要的是看“流动性”,即能否在合理时间内、以接近市场价格完成交易。
对普通家庭而言,这关系到一套房是否能够在换房、养老、医疗、失业、离婚、子女教育或迁移城市时,及时转化为可用资源。房价下跌并不是最可怕的结果。价格下跌,至少还有可能通过更低的价格找到买家,房子长期卖不动、出租困难、租金不足以覆盖持有成本、同类房源越来越多,最后变成账面上看似有价值、现实中却难以退出的资产,这些才是令人担忧的。
回看五十年,中国住房制度最深刻的变化,是住房责任的不断转移。
福利分房时代,国家和单位承担住房责任,代价是短缺、排队和等级化分配;1998年以后,国家保留土地所有权与土地供应控制权,却将买房、还贷、保值和家庭生活的风险转移给个人;在房地产高增长阶段,地方政府、开发商、银行和家庭在上涨预期中形成共生关系,但普通家庭承担的是期限最长、刚性最强、最难退出的债务。
今天,当房地产不再普遍上涨,人口、债务、存量和地区分化都开始显现,住房风险又以更具体的形式回到家庭面前:买错房、卖不掉房、房龄老化、现金流紧张、资产难以变现。从“分房”到“买房”,从“炒房”到“选房”,普通人并没有真正走出住房焦虑,只是被迫以不同方式承担同一套制度留下的成本。
看完这篇文章觉得





排序