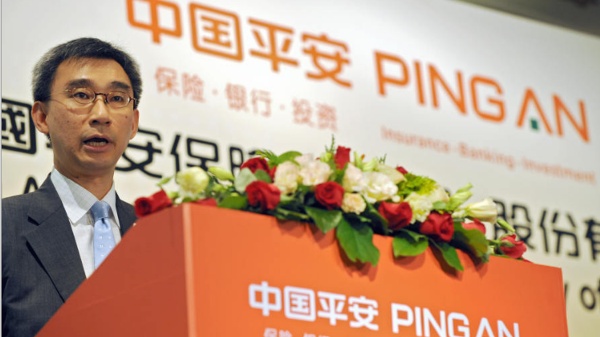
2009年8月17日,中國平安保險執行董事兼集團總裁張永康發表演說。(圖片來源:MIKE CLARKE/AFP via Getty Images)
【看中國2026年10月21日訊】(看中國記者蔡思雲綜合報導)近日,中國某地平安保險辦公室發生持刀劫持案,網傳因為公司拒賠大病保險,客戶持刀劫持員工討說法。網友直言:「國內所有的保險公司就是一個有著合法執照的詐騙集團。」
網傳視頻顯示,10月中旬,在中國某地的平安保險辦公室內,一名黑衣男子手持匕首,劫持一名坐在工位上的平安員工,多名身穿「中國平安」制服的員工正在圍觀。後續有防暴警察到場,該男子用刀抵住員工的脖子,與公安理論。
網傳消息稱,此前該男子為全家購買了大病保險,萬一家人罹患重大疾病,就能依靠保險金減輕家庭的經濟壓力。然而,當其妻患癌後,保險公司卻以各種理由拒絕賠付。
該男子為了給妻子治病投入了大量積蓄,高昂的治療費用導致其家庭陷入經濟危機。多次到保險公司維權無果,令他情緒徹底崩潰,最終鋌而走險,持刀來到平安保險討說法,要求對方給個交代。


上述消息曝光後,引發網民熱議。海外X平台網友表示:「中國人真是悲哀!這些大大小小保險公司在中共的包庇下,光明正大行騙,大量血汗錢被騙去,不出事還好,出事了連最後的希望都沒有。」「賣你保險前,什麼都有賠。賣你後,這個沒賠那個沒賠。」「國內所有的保險公司就是一個有著合法執照的詐騙集團。」
🔥男子给全家买大病险,妻子患癌后平安保险公司各种敷衍拒赔!为给妻子治病已经山穷水尽,最终持刀到保险公司讨说法! https://t.co/X5RMW25QQr
— 邬 勇 (@ukwuyong) October 18, 2026
公開資料顯示,中國平安保險(集團)股份有限公司(簡稱中國平安、平安保險或平保)是中國第一家股份制保險企業,成立於1988年,總部位於廣東深圳。它是國內金融牌照最齊全的綜合金融服務集團之一,核心業務涵蓋保險、銀行、資產管理和金融科技。
平安保險最早由招商局集團和深圳工商銀行發起設立。這兩家創始股東均為中共大型國有企業,因此平安在成立之初具有純正的國有資產背景和官方支持。
隨著中共金融體制改革,平安保險逐步引進了外資股東(如摩根士丹利、高盛及匯豐銀行)和民營資本,並最終在香港和上海兩地上市。
經過多年的股權結構變更,現在的中國平安已經發展成為一家股權非常分散的混合所有制企業,沒有絕對的控股股東,也非單一由政府直接控制的傳統國企。然而,作為中國最大的金融服務集團之一,它在業務運營、監管合規以及國家戰略響應上,依然與中共政府保持著緊密的聯系。
四川男子購買重疾險 患癌後泰康人壽拒賠
9月23日,澎湃新聞以《男子購買重疾險10年後確診結腸癌被拒賠,泰康人壽稱系「遺傳性疾病」》為題,報導了投保人患結腸癌被泰康人壽以「遺傳性疾病」為由拒絕理賠。
報導稱,2011年,四川的鄭女士為當時18歲的兒子肖某投保「泰康健康人生重大疾病終身保障計劃」。投保合同約定,每年繳費2000元,繳費期為20年,保障終身。其中,附加終身重大疾病保險,保額86320元,保險責任涵蓋惡性腫瘤。投保之後,肖某的父母每年足額繳納保費,保險合同持續有效。
今年8月4日,肖某在四川醫院被確診為降結腸惡性腫瘤。隨後,他向泰康人壽四川分公司提交理賠材料,申請賠付重疾保險金86320元。
然而,該公司卻以「本次出險關聯家族性息肉病,屬於遺傳性疾病,依據保險合同責任免除條款,不予賠付」為由,拒絕理賠。
肖某稱,他多次與保險公司溝通,協商理賠事宜,但泰康人壽始終拒賠。9月15日,他向成都市錦江區法院起訴泰康人壽。
肖某的代理律師郭剛表示,泰康人壽將癌症列入「遺傳性疾病」缺乏依據,非常不嚴謹,而且沒有讓肖某做基因檢測。在這款重疾險條款中,也沒有發現有明確對「降結腸惡性腫瘤、家族性息肉病」免責的明示。
郭剛表示:「如果泰康人壽可以按照自己的標準,擅自推測、判定某個疾病是『遺傳性疾病免責』,那他們整個『泰康健康人生重大疾病終身保障計劃』都可能是一個騙局,因為該公司重大疾病保險條款對應的第一個重大疾病就是惡性腫瘤。」
上述事件曝光後,引發廣泛關注,網友們紛紛批評泰康人壽。有人說:「要是這樣的話,當初幹嘛同意人家投保?既然收了人家十幾年的錢,合同就該生效。」「都是騙人的,到賠償的時候就是各種推責。」「保險公司就是這樣一步一步把口碑搞壞的。」
在巨大的輿論壓力下,肖某於9月24日收到了來自泰康人壽的86320元理賠款,與其此前向法院起訴要求判令支付的理賠金額一致。
近年來,保險在中國迅速普及,尤其是2013年以後,隨著經濟高速增長,越來越多的普通家庭開始認識到保險的重要性。大部分人選擇繳納長期保險,例如交20年保費,然後按月領取收益或一次性領取。
然而,中國保險業表面繁榮,背後卻危機重重。長期積累的巨額資金投向高風險領域——海外投資虧損、政治風險頻發、國內房地產投資高度綁定、高管貪腐,使保險企業存在倒閉風險。
分析認為,2033年至2040年是保險兌付的高危窗口期,整個行業的大規模爆雷幾乎無法避免。這也凸顯中共當局在政策導向、監管缺位、政治優先及體制性決策導致投資失敗方面的嚴重責任。
看完那這篇文章覺得






排序